(서울=뉴스1) 민정혜 기자 = 국민연금 기금이 고갈된 첫해인 2057년, '나평균' 씨는 처음으로 국민연금 98만9000원을 받았다. 이 액수는 직장인이었던 나평균 씨의 생애 평균 월소득 500만8000원의 19.8%에 불과한 수준이다. 국민연금 급여액이 적은 것은 '나평균' 씨의 가입기간이 22.7년밖에 되지 않기 때문이다. 나평균 씨는 30세에 직장에 들어가 22.7년 근무하다 퇴직했고, 이후 별다른 소득이 없었다. 국민연금 급여액에 낙담한 '나평균' 씨는 일자리를 찾기 위해 이력서를 준비 중이다.
노후 소득이 불안한 '나평균' 씨는 국민연금 기금이 고갈될 것으로 예상된 2057년 연금을 받는 모든 국민의 '평균적' 모습이다.
지금 제도가 그대로 유지된다면 2057년 국민연금 가입자의 월평균 급여액이 생애 월평균 소득(A값)의 20%도 안되는 것으로 추계됐다. 2057년 이후 국민연금을 받는 현재 2030 세대의 노후가 흔들리고 있다.
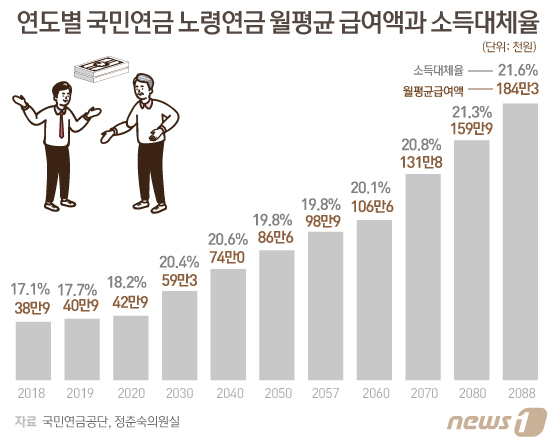
10일 국민연금공단이 2018년 진행된 제4차 재정계산 결과를 바탕으로 국회 보건복지위원회 소속 정춘숙 더불어민주당 의원에게 제출한 자료를 보면, 2057년 가입자 월평균 연금액은 생애 월평균 소득의 19.8%에 불과하다.
2057년 국민연금 가입자의 생애 월평균 소득은 500만8000원이고, 국민연금으로 받는 월평균 급여액은 19.8%인 98만9000원이다. 국민연금의 실질 소득대체율이 19.8%라는 의미다.
설계된 제도대로라면 2057년 국민연금의 소득대체율은 40%이어야 한다. 그런데도 2057년 연금액이 월평균 소득의 19.8%에 불과한 것은 가입자 평균 가입기간이 설계된 기간보다 짧기 때문이다.
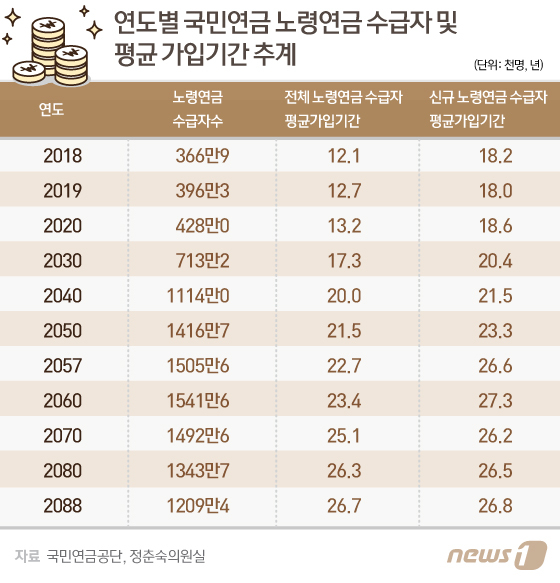
소득대체율 40%는 가입기간이 40년을 채워야 달성할 수 있는 수치다. 2057년 가입자 전체 평균 가입기간은 그 절반 수준인 22.7년이다. 때문에 소득대체율 또한 설계된 제도보다 절반가량 낮다.
국민연금 제도 시행 100년째가 되는 2088년에 도달해도 가입자 평균 가입기간은 26.7년에 불과하다. 실질 소득대체율 역시 21.6%에 그친다.
2018년 국민연금 가입자의 평균 가입기간은 12.1년이고, 실질 소득대체율은 17.1%로 매우 낮은 수준이다. 2018년 가입기간이 짧은 가장 큰 이유는 제도가 시행된 지 30년 밖에 되지 않아서지만, 시행 100년째인 2088년에도 가입기간이 30년도 채 되지 않는 것이다.
김원섭 고려대학교 사회학과 교수는 "국민연금 보험료를 내는 주된 가입자인 직장인의 근무 기간이 앞으로도 크게 달라지지 않을 것"이라고 분석했다. 늦은 사회 진출과 빠른 은퇴 현상이 획기적으로 바뀌지 않는 한 소득대체율이 높아질 수는 없다.
2018년 3월 기준 국민연금 가입자는 2141만명이다. 이중 63%인 1350만명이 직장가입자이고 지역가입자는 389만명이다. 보험료를 납부하지 않는 납부예외자는 368만명, 자발적 가입자인 임의가입자는 34만명 수준이다.



 홈>커뮤니티>NOTICE